
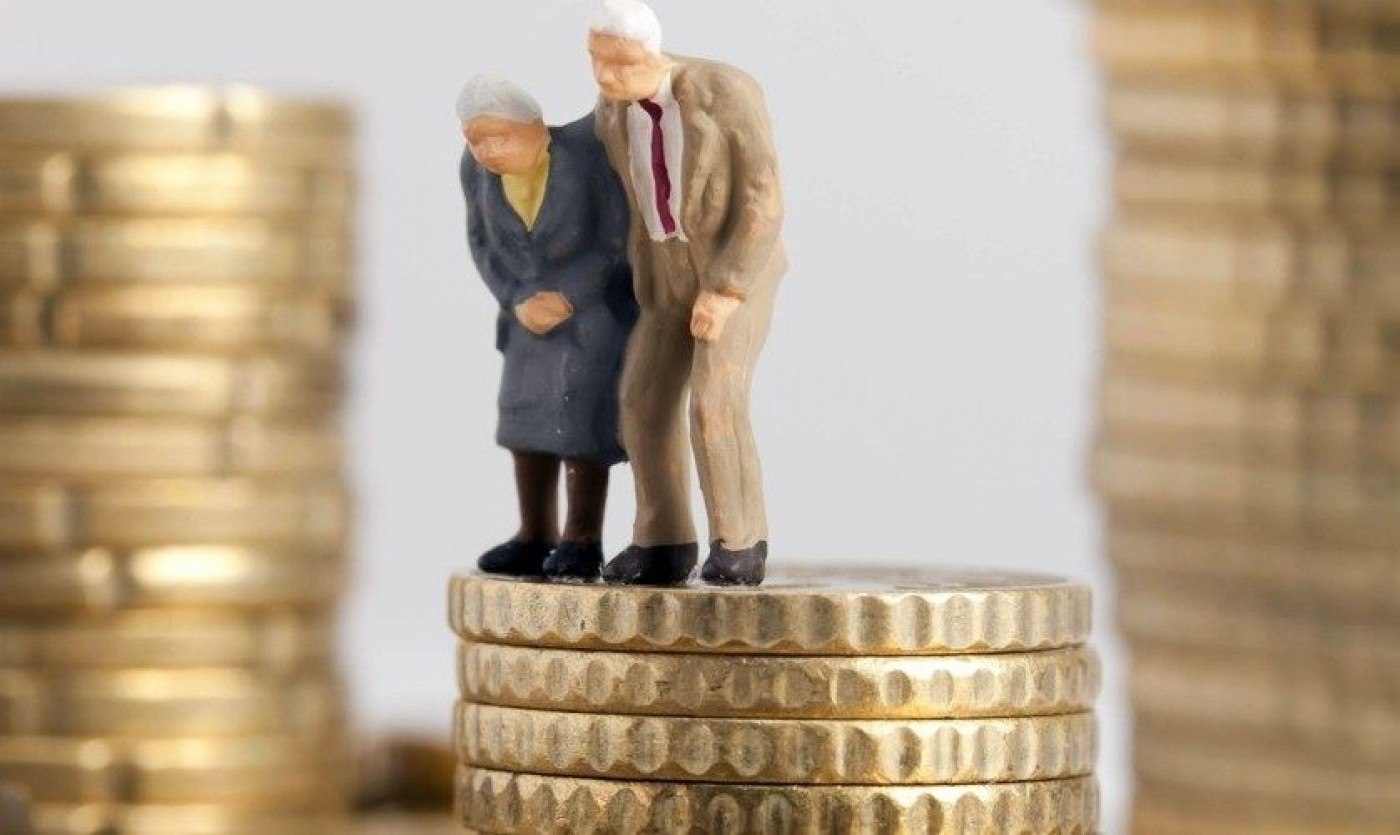
Pensia publică asigură un venit de bază garantat, însă nivelul acesteia este limitat și insuficient, în multe cazuri, pentru menținerea unui standard de viață confortabil după retragerea din activitate. În acest context, pensiile private – atât cele obligatorii, cât și cele facultative – joacă un rol complementar esențial, oferind posibilitatea acumulării unor resurse financiare suplimentare. Specialiștii subliniază că planificarea din timp și diversificarea surselor de economisire sunt decisive pentru obținerea unei autonomii financiare reale la vârsta pensionării. Potrivit lui Adrian Negrescu, în lipsa unor economii suplimentare, pensia de stat va acoperi, în medie, doar aproximativ o treime din ultimul salariu net.
Sistemul de pensii din România este structurat pe trei piloni. Pilonul I reprezintă pensia de stat, condiționată de stagiul de cotizare, care include pensia pentru limită de vârstă, pensia anticipată (integrală sau parțială), pensia de invaliditate și pensia de urmaș. Acesta oferă stabilitate și predictibilitate, dar este puternic influențat de evoluțiile demografice și de presiunea bugetară. Pilonul II, pensia privată obligatorie, funcționează prin direcționarea unei părți din contribuția CAS către fonduri administrate privat, banii fiind proprietatea participantului și depinzând de randamentul investițional. Pilonul III, pensia privată facultativă, este un instrument voluntar de economisire, destinat celor care doresc să își majoreze veniturile viitoare prin contribuții suplimentare și investiții pe termen lung.
Analiza avantajelor și limitărilor arată că niciun pilon, luat individual, nu garantează un trai confortabil la bătrânețe. Pensia de stat oferă siguranță, dar un nivel redus al veniturilor. Pilonul II poate aduce un supliment, estimat în prezent la câteva sute de euro lunar, în funcție de salariu și de performanța fondului. Pilonul III oferă flexibilitate și potențial de creștere, însă necesită disciplină financiară și o selecție atentă a fondului, având în vedere comisioanele, randamentul și regulile de retragere. Specialiștii recomandă evaluarea periodică a ofertelor și consultarea unui expert financiar înainte de luarea deciziilor majore.
Concluzia este clară: economisirea pentru pensie trebuie să înceapă cât mai devreme, chiar din primii ani de activitate profesională. Contribuțiile constante, investițiile diversificate și evitarea păstrării banilor în forme neproductive sunt elemente-cheie pentru protejarea economiilor de inflație. O strategie echilibrată, care combină pensia publică cu instrumente private și alte investiții, crește semnificativ șansele unui venit stabil și predictibil la pensionare.
Sursa : https://www.digi24.ro/stiri/actualitate/social/pensia-de-stat-versus-pensia-privata-ce-optiune-de-economisire-iti-asigura-mai-multi-bani-la-batranete-potrivit-specialistilor-3598401

Leave a Reply